Najpopularniejsze kategorie
Pozostałe kategorie
Najpopularniejsi autorzy
Bestseller
- Nowość
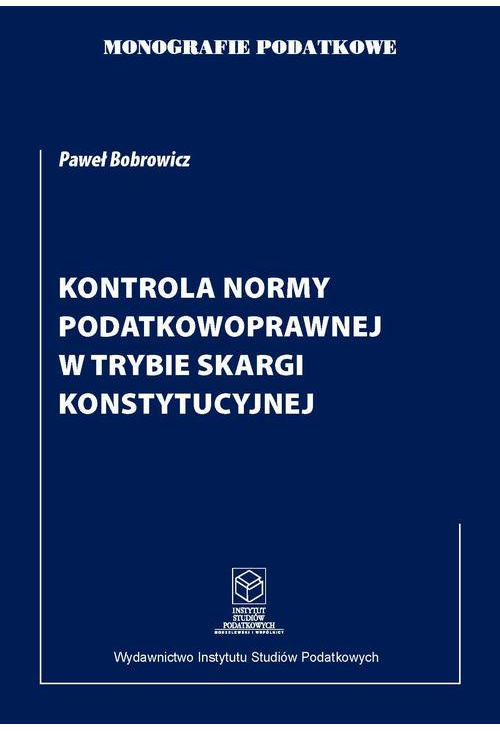
ebook Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej
Rok wydania:
2026
Oddajemy do rąk Czytelników książkę z serii „Monografie podatkowe”, Monografia łączy pogłębioną analizę naukową z praktycznym ujęciem ochrony konstytucyjnych wolności i praw podatnika. Odpowiada na pytanie, jak skutecznie kwestionować konstytucyjność norm prawa podatkowego przed Trybunałem Konstytucyjnym, a zarazem stanowi praktyczny przewodnik po formułowaniu zarzutów naruszenia praw podatnika w ramach innych środków zaskarżenia – zarówno przed sądami administracyjnymi, jak i organami podatkowymi. Szczególną uwagę poświęca skardze konstytucyjnej, będącej istotnym, a wciąż niedostatecznie wykorzystywanym instrumentem ochrony jednostki w polskiej praktyce ustrojowej. Ukazuje jej znaczenie w dochodzeniu ochrony konstytucyjnych wolności i praw oraz wskazuje możliwości jej skutecznego wykorzystania w sprawach podatkowych. Publikacja adresowana jest zarówno do przedstawicieli nauki prawa, jak i praktyków – doradców podatkowych, adwokatów, radców prawnych, sędziów oraz osób stosujących prawo podatkowe. Stanowi przykład opracowania, w którym rzetelna refleksja teoretyczna służy rozwiązywaniu konkretnych problemów praktyki prawniczej, potwierdzając, że dobrze skonstruowana teoria jest jednym z fundamentów skutecznego stosowania prawa.
Dysertacja ma charakter wielowymiarowy. Łączy w sobie kilka kontekstów, których zestawienie i poddanie analizie w takim kształcie nie miało miejsca w literaturze przedmiotu (...). Dodatkowym jej atutem było bardzo szerokie, przekrojowe przebadanie orzecznictwa TK. Autor niczym „żongler” dobiera i analizuje dotykając różnych kontekstów i płaszczyzn bogatego orzecznictwa TK. Przyjęta formuła analizy ma niewątpliwie walory naukowe. Autor nie zatrzymuje się na odtworzeniu i przytoczeniu poszczególnych orzeczeń,ale dobiera je i układa niczym mozaikę, finalnie tworzącą dzieło oddające obraz, na który składają się aspekty teorii i praktyki. Oba te konteksty pozwalają na wielowątkowe odniesienie się do aspektów prawnopodatkowych, ale ujętych w szerokiej perspektywie prawa konstytucyjnego (...). Rozprawa ta jest nie tylko pierwszym zakrojonym na tak szeroką skalę, ale i nowatorskim – monograficznym – ujęciem przedmiotowej tematyki (...). W polskiej literaturze prawnofinansowej wystąpiła luka, która została bardzo dobrze zdiagnozowana przez Doktoranta. Można stwierdzić z pełnym przekonaniem, że jeszcze nikt w Polsce z takim rezultatem w oparciu o tak szeroki materiał badawczy nie ukończył pracy naukowej (...). Autor ma talent pisarski i mimo bardzo obszernego materiału, dość dobry w odbiorze jest sam tekst (...). Wartością tej pracy, poza niewątpliwie benedyktyńską pracą z orzecznictwem TK, jest sposób i realizacja problematyki, czy zdyscyplinowanie Autora.
dr hab. Beata Kucia-Guściora, prof KUL
Rzadko się zdarza, aby rozprawa doktorska była poprzedzona łacińskim mottem. W tym przypadku jest ono zaczerpnięte z dzieła św. Augustyna „O Państwie Bożym”. Ma formę pytania: „Kiedy zaniknie sprawiedliwość czym się staną państwa jeśli nie wielkimi grabieżcami?”. Tym samym Autor pracy deklaruje się jako obrońca praw podatnika (...). W pracy dokonano ważki ustaleń merytorycznych (...). Praca oparta jest na miarodajnej i bardzo szerokiej bazie źródłowej. prof. dr hab. Jan Głuchowski
Tematyka badawcza podjęta w rozprawie (...) posiada szczególne walory merytoryczne, jak też wyjątkową wagę i aktualność (...). Jest trafna, uzasadniona merytorycznie, interesująca naukowo oraz przydatna z praktycznego punktu widzenia (...). Bardzo wysoko oceniam wykorzystany przez Autora bogaty dorobek orzeczniczy TK oraz zgromadzoną i przytoczoną w pracy literaturę przedmiotu, które odzwierciedlają skrupulatność oraz nakład pracy, jaki towarzyszył pisaniu recenzowanej dysertacji.
dr hab. Robert Zieliński, prof. ALK
Spis treści ebooka Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej
Wykaz aktów normatywnych i ważniejszych skrótów:...... 9Wprowadzenie......................................... 13
Rozdział I Konstrukcja skargi konstytucyjnej z perspektywy sprawy podatkowej........................ 23
1. Uwagi wprowadzające............................... 23
2. Zarys postępowania w trybie skargi konstytucyjnej – zagadnienia proceduralne ............................ 26
3. Skarga konstytucyjna w sprawach podatkowych – skala zjawiska, skuteczność działania i ujemne przesłanki proceduralne........................................ 28
3.1. Ordynacja podatkowa ............................36
3.2.2. Podatek od gier.............................. 46
3.2.3. Podatek od wydobycia niektórych kopalin.......48
3.2.4. Podatek od sprzedaży detalicznej i podatek od niektórych instytucji finansowych....................48
3.3. Podatki dochodowe ............................. 48
3.4. Podatek od spadków i darowizn oraz podatek od czynności cywilnoprawnych .......................... 51
3.4.1. Podatek od spadków i darowizn.................51
3.4.2. Podatek od czynności cywilnoprawnych..........52
3.5. Podatki i opłaty lokalne oraz podatki rolny i leśny............................................... 53
3.5.1. Podatki i opłaty lokalne..................... 53
3.5.2. Podatki rolny i leśny........................ 55
4. Sposób naruszenia konstytucyjnych wolności lub praw................................................ 56
4.1. Triada skargi konstytucyjnej................... 56
4.2. Określenie sposobu naruszenia.................. 59
4.3. Podmiot konstytucyjnych wolności, praw i obowiązków prawa podatkowego................................... 65
4.4. Ostateczne orzeczenie w sprawie podatkowej..... 74
4.5. Norma podatkowoprawna jako podstawa ostatecznego orzeczenia.......................................... 76
4.6. Obowiązywanie normy podatkowoprawnej ...........78
5. Sformułowanie zarzutu i jego ocena............... 81
5.1. Domniemanie konstytucyjności oraz ciężar i uzasadnienie zarzutu................................ 81
5.2. Klasyczny, zakresowy i interpretacyjny zarzut i wyrok Trybunału z perspektywy prawa do wznowienia postępowania............................. 87
5.3. Ocena zarzutu i interpretacja przepisów........ 95
6. Wnioski......................................... 105
Rozdział II Norma podatkowoprawna jako przedmiot kontroli w trybie skargi konstytucyjnej ........... 109
1. Uwagi wprowadzające...................................... 109
2. Treść normatywna prawa podatkowego z perspektywy przedmiotu kontroli................................ 110
2.1. Przepis i norma prawa podatkowego............. 110
2.2. Akt normatywny prawa podatkowego.............. 112
2.3. Ustawowy i podustawowy akt normatywny prawa podatkowego ....................................... 114
2.4. Norma podatkowego prawa międzynarodowego i prawa UE ................................................... 117
2.5. System normatywny prawa podatkowego........... 133
2.6. Urzędowy akt interpretacyjny prawa podatkowego ................................................... 137
3. Norma materialna, proceduralna i ustrojowa prawa podatkowego.........................................142
3.1. Koncepcja analityczna treści normatywnej...... 142
3.2. Pozytywne i negatywne przesłanki opodatkowania 147
4. Norma podatkowoprawna w systemie prawa z perspektywy przedmiotu kontroli.................................153
4.1. Norma merytoryczna, norma stanowienia i norma formalna prawa podatkowego......................... 156
4.2. Statyczny i dynamiczny system norm prawa podatkowego.........................................160
4.3. Norma prawa podatkowego w obszarze prawa publicznego.........................................166
4.4. Norma prawa podatkowego w obszarze prawa prywatnego..........................................181
5. Utrwalona, dominująca i niejednolita wykładnia orzecznicza.........................................186
6. Subsumpcja i wykładnia in dubio pro tributario...192
7. Zaniechanie i pominięcie prawodawcy podatkowego..201
8. Wnioski......................................... 216
Rozdział III Wzorzec kontroli konstytucyjności normy podatkowoprawnej w trybie skargi konstytucyjnej.....221
1. Uwagi wprowadzające...................................... 221
2. Klauzula demokratycznego państwa prawnego i zasady pochodne............................................224
2.1. Uwagi ogólne.................................. 224
2.2. Dopuszczalność wskazywania art. 2 Konstytucji jako wzorca kontroli skargi konstytucyjnej ..............228
2.3. Subzasady dekodowane z klauzuli demokratycznego państwa prawnego w systemie norm prawa podatkowego..230
2.3.1. Zasada zaufania obywatela do państwa i stanowionego przez nie prawa podatkowego........... 232
2.3.2. Zasada poprawnej legislacji podatkowej...... 237
2.3.3. Zasada zachowania vacatio legis norm podatkowoprawnych.................................. 249
2.3.4. Zasada ochrony praw słusznie nabytych w prawie podatkowym ........................................ 253
2.3.5. Zasada ochrony interesów w toku z perspektywy retroaktywności iretrospektywności prawa podatkowego ................................................... 257
3. Zasada władztwa daninowego versus zasada sprawiedliwości podatkowej ....................... 264
3.1. Uwagi ogólne................................. 264
3.2. Źródło godności podatnika jako fundamentu zasad władztwa daninowego i sprawiedliwości podatkowej.. 271
3.3. Zasada powszechności opodatkowania i dobra wspólnego..........................................281
3.4. Zakres swobody ustawodawcy podatkowego........291
3.5. Zasada ustawowej wyłączności opodatkowania....306
4. Prawo własności i wolności gospodarczej w systemie prawa podatkowego................................. 312
4.1. Uwagi ogólne................................. 312
4.2. Prawo własności a obowiązek podatkowy........ 313
4.3. Prawo wolności gospodarczej i zasada społecznej gospodarki rynkowej a ograniczenia podatkowoprawne................................... 321
5. Zasady równości i proporcjonalności opodatkowania 325
5.1. Uwagi ogólne................................. 325
5.2. Zasada równości w prawie podatkowym...........326
5.2.1. O istocie zasady równości opodatkowania.... 326
5.2.2. Ustalenie cechy relewantnej ............... 335
5.2.3. Dopuszczalność zasady równości opodatkowania jako wzorca kontroli w trybie skargi konstytucyjnej.... 342
5.3. Proporcjonalność opodatkowania............... 346
5.3.1. Zakaz nadmiernej ingerencji prawodawcy podatkowego ...................................... 346
5.3.2. Komplementarny charakter zasady proporcjonalności prawa podatkowego ................................ 355
5.3.3. Zasada proporcjonalności w związku z prawem własności podatnika i wolnością jego działalności gospodarczej i pracy.............................. 359
6. Zasada sprawiedliwości proceduralnej i prawa do sądu w sprawie podatkowej.............................. 362
7. Prawo do ochrony, opieki i pomocy rodzinie w prawie podatkowym........................................ 368
8. Wnioski........................................ 373
Podsumowanie...................................... 383
Bibliografia ..................................... 393
1. Literatura..................................... 393
2. Źródła internetowe............................. 416
3. Akty prawne.................................... 416
4. Orzecznictwo................................... 426
4.1. Orzeczenia TK sprzed 2 kwietnia 1997 r....... 426
4.2. Wyroki TK ................................... 427
4.2.1. Wyroki pełnego składu TK................... 427
4.2.2. Pozostałe wyroki TK........................ 431
4.3. Postanowienia TK ............................ 440
4.3.1. Postanowienia pełnego składu TK............ 440
4.3.2. Pozostałe postanowienia TK ................ 441
4.4. Postanowienia sygnalizacyjne TK.............. 446
4.5. Zdania odrębne sędziów TK.................... 446
4.6. Orzecznictwo sądów administracyjnych......... 447
4.6.1. Uchwały NSA............................................... 447
4.6.2. Wyroki..................................... 448
4.6.3. Postanowienia NSA.......................... 450
4.7. Orzecznictwo SN.............................. 450
4.7.1. Uchwały.................................... 450
4.7.2. Wyroki..................................... 451
4.7.3. Postanowienia.............................. 451
4.8. Wyroki ETPC.................................. 451
4.9. Wyroki TSUE (TS) ............................ 451
4.10. Zestawienie wyroków TK derogujących normę podatkowoprawną w postępowaniu zainicjowanym skargą konstytucyjną.................................... 453
5. Pozostałe źródła.............................. 454
Szczegóły ebooka Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej
- ISBN:
- 9788367172899
- Wydawca:
- Instytut Studiów Podatkowych Modzelewski i Wspólnicy
- Rok wydania:
- 2026
- Typ publikacji:
- Ebook
- Język:
- polski
- Format:
- Redakcja:
- Wydawnictwo Instytutu Studiów Podatkowych
- Liczba stron:
- 456
- Miejsce wydania:
- Warszawa
- ISBN dla wersji papierowej:
- 9788367172882
Recenzje ebooka Kontrola normy podatkowoprawnej w trybie skargi konstytucyjnej
-
Reviews (0)

Na jakich urządzeniach mogę czytać ebooki?
 Na czytnikach Kindle, PocketBook, Kobo i innych
 Na komputerach stacjonarnych i laptopach
 Na telefonach z systemem ANDROID lub iOS
 Na wszystkich urządzeniach obsługujących format plików PDF, Mobi, EPub
- Nowość
99,00 zł



@CUSTOMER_NAME@
@COMMENT_TITLE@
@COMMENT_COMMENT@